 Español
 Català


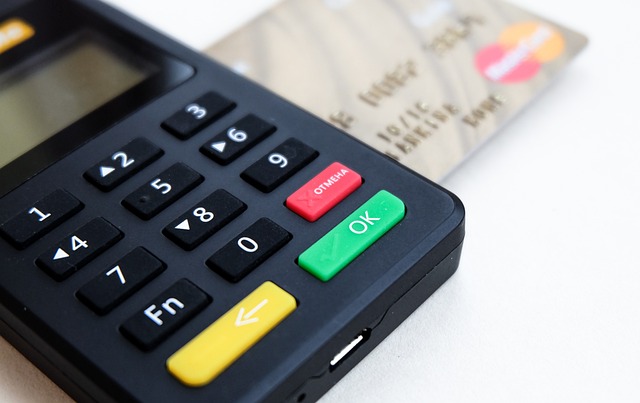
En 2025, si tu negocio está valorando instalar un TPV (terminal punto de venta), conviene tener claros los costes reales —más allá del aparato— y cómo afectan a la caja.
Desde hace cinco décadas, nuestra experiencia en Asesoría Moguel, en Badalona, ha visto cómo han evolucionado los cobros con tarjeta: primero con datáfonos tradicionales, luego con TPV completo y ahora con soluciones virtuales y móviles. Hoy la oferta es amplia y conviene conocer los tres grandes bloques de costes: la cuota mensual, la comisión por operación y el coste del dispositivo si no lo alquilas.
Cuota mensual o tarifa plana
Muchos bancos ofrecen una tarifa plana mensual por TPV, ajustada a tu facturación:
- BBVA propone una cuota fija de 10 €/mes sin importar ventas (precio promocional las 12 primeras cuotas).
- CaixaBank, con su MyCommerce, repercute entre 12 € y 120 € al mes según facturación (sector variable) y cobra un 1,15 % desde facturación que excede tramo.
- Ibercaja también ofrece seis meses gratis y luego tarifa plana según volumen anual.
- Unicaja dispone de tramos desde 9 € (facturación de hasta 1.000 €) hasta 60 € (hasta 10.000 €), con penalización del 1,10 % por exceso y mínimo de 0,35 € por operación.
En general, si facturas poco (por ejemplo menos de 2.000 € al mes) la cuota suele rondar los 10–12 €/mes con seis primeros meses gratuitos en muchas entidades.
Comisión por operación
Si prefieres evitar cuota mensual, existen TPV móviles o virtuales como SumUp, Square o myPOS:
- Se suele cobrar entre 1,2 % y 1,75 % por operación, sin cuota fija mensual.
- Por ejemplo, SumUp cobra 1,50 % y permite obtener el datáfono desde unos 39 €.
- Comprar un datáfono simple puede costar solo 30 €, y no hay cuota mensual; solo comisión por venta.
Este modelo es ideal si tienes volumen bajo o ventas puntuales y buscas flexibilidad.
Coste del dispositivo (terminal)
- En las tarifas planas bancarias, el primer TPV suele estar incluido o ser gratuito, pero cobran entre 6 € y 10 € al mes por terminal adicional.
- Adquirir tu propio datáfono (SumUp, Square u otros) conlleva un coste único (≈ 30–165 € según modelo), pero sin cuota fija mensual.
¿Y la normativa? Obligaciones legales
A partir de 2026 será obligatorio el sistema Verifactu en TPV, que garantice que las facturas emitidas sean íntegales, trazables y válidas —como exige el Real Decreto 1619/2012 y la Ley 11/2021 por fraude fiscal. Además, el RGPD obliga a proteger los datos sensibles de pago y la directiva PSD2 exige autenticación reforzada en pagos electrónicos: cosas como doble verificación para compras online.
Un TPV antiguo o sin actualización puede suponer multas de hasta 50.000 € por ejercicio fiscal. Por eso conviene elegir un TPV homologado por la Agencia Tributaria, con declaración responsable del proveedor y soporte técnico fiable.
Un ejemplo práctico
Imagina dos tiendas en Badalona:
- Tienda A, facturación mensual baja de unos 1.500 €: mejor una solución móvil tipo SumUp. Compra por 40 €, comisión del 1,50 % y sin cuota mensual. Si factura 1.500 €, pagaría unos 22,5 € en comisiones al mes.
- Tienda B, facturación de 5.000 €/mes: mejor un TPV bancario con tarifa plana (ej. Unicaja o CaixaBank). Con CaixaBank, cuota 36 € (facturación entre 4.000 y 6.000 €), que se amortiza frente al 1,50 % (~75 €) y da más estabilidad.
En resumen: los costes de un TPV se dividen principalmente en cuota mensual, comisión por operación y posible compra o mantenimiento del dispositivo. La elección dependerá de tu facturación, tipo de venta (presencial vs online) y necesidad de cumplir con las normativas vigentes en España.
Si te gustaría saber qué TPV se ajusta mejor a tu modelo de negocio, facturación o si tienes un comercio online o físico, estaremos encantados de ayudarte. Puedes contactarnos para asesoramiento personalizado.


