 Español
 Català


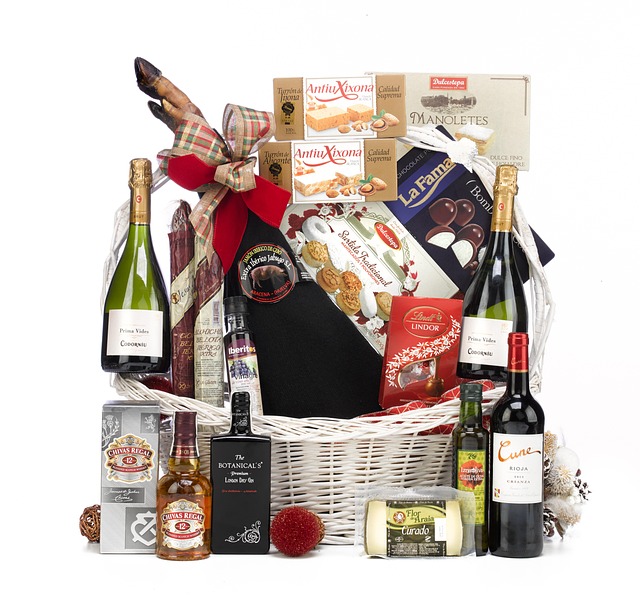
Se acerca la época navideña y con ella vuelve la tradicional entrega de cestas en muchas empresas. Pero… ¿sabías que ese gesto bienintencionado con tus empleados tiene implicaciones fiscales? En este artículo vamos a desentrañar cómo tributan las cestas de Navidad, tanto para el trabajador como para la empresa, y qué aspectos conviene tener presentes en este último trimestre del año.
¿Y el trabajador qué debe saber?
Cuando una empresa entrega una cesta de Navidad a sus empleados, ese obsequio no se considera una simple felicitación sin más, sino que se califica como retribución en especie. Esto lo confirma el artículo 42 de la Ley 35/2006 del IRPF, que recoge que “constituyen rentas en especie la utilización, consumo u obtención, para fines particulares, de bienes, derechos o servicios de forma gratuita o por precio inferior al normal de mercado”.
Por tanto:
- La cesta debe incluirse en la nómina del mes en que se entregue o al cierre del ejercicio como retribución en especie.
- Sobre su valor habrá que practicar la correspondiente retención de IRPF, en la medida que afecte a la base de rendimientos del trabajo.
- Además, ese importe se integra en la base de cotización para la Seguridad Social, por lo que empresa y trabajador tienen que tenerlo en cuenta.
- Ojo: si la cesta se ha ganado en un sorteo interno de la empresa, el tratamiento podría variar y considerarse como ganancia patrimonial en algunos casos.
En resumen: no es algo que pueda “pasar desapercibido”. Aunque el impacto para el trabajador puede ser reducido si la cesta tiene un valor moderado, la empresa debe tenerlo reglado y verbalizado correctamente.
Aspectos clave para la empresa
Desde la óptica del empleador, la entrega de cestas entra en la esfera de la deducibilidad del gasto y del tratamiento del IVA, además del registro contable.
Deducibilidad del gasto en el Ley 27/2014 (Imp sociedades) / IRPF:
La empresa puede deducir como gasto el coste de las cestas de Navidad siempre que forme parte de los usos y costumbres de la empresa (es decir, que se entreguen de forma habitual, año tras año). Si es la primera vez que se entregan, puede no admitirse la deducción.
Tratamiento del IVA:
En cuanto al IVA soportado, la normativa indica que la adquisición de bienes o servicios destinados a los trabajadores no da derecho a deducir las cuotas soportadas (artículo 96 de la Ley 37/1992 del IVA).
Es decir: aunque compres cestas para los empleados, no podrás deducir el IVA de esas facturas como gasto de IVA.
Cuestión práctica:
– Factura con tu nombre fiscal, guarda las facturas de años anteriores si ya lo haces de forma habitual.
– En la contabilidad, regístralo como gasto de carácter social, con su retribución en especie en la nómina de cada trabajador.
– En la nómina: añade el valor de la cesta como componente de retribución en especie, calcula la retención de IRPF adicional correspondiente, y asegúrate de que también se incluye para la base de cotización.
– Si la entrega no es habitual o es nueva, estudia con tu asesor si puede generarse un riesgo fiscal.
Algunas preguntas frecuentes
- ¿Puede la empresa entregar la cesta como regalo sin que pase por la nómina? No. Si la entrega es a los trabajadores en virtud de su relación laboral, la administración considera que es retribución en especie y debe integrarse en la nómina.
- ¿Y si la entrega es a clientes o proveedores? En ese caso se trataría de “atenciones a terceros” y no se integraría como retribución del trabajador, aunque la deducibilidad del gasto y del IVA dependerá de usos, costumbre, objetivos comerciales, etc.
- ¿Y el valor de la cesta? Se debe considerar el valor que costó al mercado, que es el importe que la empresa pagó o debía pagar por ella.
Si tu empresa —como la nuestra, ubicada en Badalona y con más de 45 años de experiencia— va a entregar cestas de Navidad a sus trabajadores, conviene que lo hagas bien:
- Calcula el valor de cada cesta, regístralo como retribución en especie en la nómina de diciembre.
- Realiza la retención de IRPF correspondiente y asegúrate de que se integra a la base de cotización de la Seguridad Social.
- Guarda las facturas y justifica que la entrega es una práctica habitual de la empresa para poder deducir el gasto en el Impuesto de Sociedades o IRPF.
- Recuerda que el IVA de esas cestas no será deducible, con algunas excepciones muy puntuales (por ejemplo, regalo publicitario de escaso valor).
Si te quedan dudas sobre cómo reflejarlo en la nómina, cómo registrarlo contablemente o si procede en tu caso concreto, no dudes en contactar con nosotros para que te asesoremos de forma personalizada.


